Domain energiediagramm.de kaufen?
Wir ziehen mit dem Projekt
energiediagramm.de um.
Sind Sie am Kauf der Domain
energiediagramm.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain energiediagramm.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
GoodWe EzManager3000 Energiemanagement-SystemGoodWe EzManager3000 – die intelligente Steuerzentrale für dein ZuhauseDer GoodWe EzManager3000 vernetzt Solaranlage, Batteriespeicher, Wallbox, Wärmepumpe und weitere Verbraucher zu einem intelligenten Energiesystem. Passende GoodWe-Geräte findest du in unserer Hybridwechselrichter-Kollektion.Deine Vorteile auf einen BlickSenkt deine Stromkosten automatisch – die KI plant Laden und VerbrauchPV-Anlage, Speicher, Wallbox und Wärmepumpe in einer App steuernNutzt dynamische Stromtarife und sogar negative StrompreiseErfüllt §14a EnWG & RCR – Voraussetzung für reduzierte NetzentgelteEinfach nachrüstbar: passt zu den meisten GoodWe-Geräten & Shelly-SteckernDie wichtigsten Funktionen im ÜberblickAlle Energiegeräte in einer AppÜber die SEMS+ App behältst du dein gesamtes Energiesystem im Blick und steuerst es zentral. Der EzManager3000 integriert Solarenergie, Speicher, EV-Ladegeräte, Wärmepumpen und herkömmliche Verbraucher (über Shelly-Smart-Stecker) nahtlos – ideal auch für Nachrüstungen dank paralleler Unterstützung von On-Grid- und Speicher-Wechselrichtern.KI, die deine Stromrechnung senktDie integrierte KI lernt deine Erzeugung und deinen Verbrauch kennen und prognostiziert beides. In Kombination mit dynamischen Stromtarifen plant sie Laden, Entladen und Verbrauch so, dass du günstige (und sogar negative) Strompreise optimal ausnutzt. Aus Daten werden so echte Einsparungen.Zukunftssicher und normkonformDer EzManager3000 erfüllt die deutschen §14a-EnWG- und RCR-Anforderungen zur netzdienlichen Steuerung. Mit umfangreichen Schnittstellen (RS485, LAN, WLAN, Bluetooth) und den Protokollen Modbus-TCP/RTU ist er flexibel in bestehende und künftige Systeme integrierbar.Für wen eignet sich der GoodWe EzManager3000?Für Haushalte, die ihre Solaranlage, ihren Speicher und ihre Verbraucher intelligent koppeln und von dynamischen Stromtarifen profitieren möchten. Besonders sinnvoll ist er dort, wo mehrere Energiegeräte (Wallbox, Wärmepumpe, Speicher) gemeinsam gesteuert werden sollen.Lieferumfang1× GoodWe EzManager30001× Netzadapter1× Kurzanleitung199,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hager Energiemanagement Contr. XEM470Montageart=REGMax. Anzahl Zähler=3Primärenergiearten=StromSchnittstellen Datenweiterleitung=EthernetSchnittstellen Datenempfang=sonstigeNennspannung=230 VNennfrequenz=50..60 HzGehäusebreite=70 mmGeeignet für Schutzart (IP)=IP20615,15 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
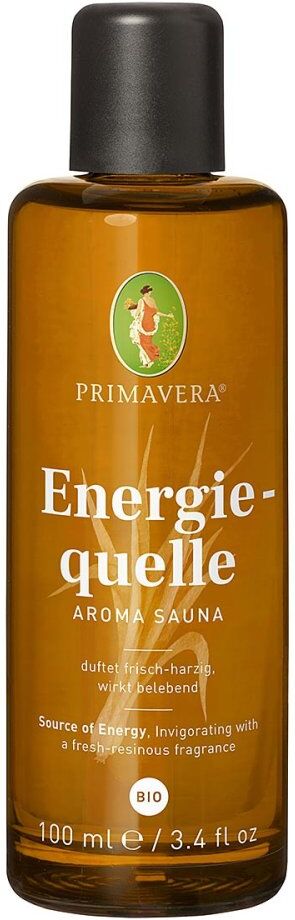
Primavera® Energiequelle Aroma SaunaWirkstoffe / Inhaltsstoffe / ZutatenPrimavera® Energiequelle Aroma Sauna enthält:Alkohol bio, Wasser, Lemongrass bio, Zeder, Latschenkiefer bio, Orange bio, Pfefferminze bio, Spearmint u. a.GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Primavera® Energiequelle Aroma Sauna:10–25 ml des Konzentrats mit 1 L Wasser mischen und 1–2 Schöpfkellen der Mischung auf den heißen Saunastein geben.HinweiseKann allergische Hautreaktionen verursachen. Kann vermutlich die Fruchtbarkeit beeinträchtigen. Kann vermutlich das Kind im Mutterleib schädigen. Schädlich für Wasserorganismen, mit langfristiger Wirkung. Darf nicht in die Hände von Kindern gelangen. Von Hitze, heißen Oberflächen, Funken, offenen Flammen und anderen Zündquellen fernhalten. Nicht rauchen. Behälter dicht verschlossen halten. Schutzhandschuhe / Schutzkleidung / Augenschutz / Gesichtsschutz tragen. BEI BERÜHRUNG MIT DER HAUT (oder dem Haar): Alle kontaminierten Kleidungsstücke sofort ausziehen. Haut mit Wasser abwaschen [oder duschen]. An einem gut belüfteten Ort aufbewahren. Kühl halten. Inhalt / Behälter der Problemabfallentsorgung zuführen. Primavera® Energiequelle Aroma Sauna können in Ihrer Versandapotheke www.juvalis.de erworben werden.12,67 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Hager Energiemanagement Controller flow XEM470)Einleitung Der Hager Energiemanagement Controller flow XEM470 ist ein Gerät zur Überwachung und Steuerung des Energieverbrauchs in Gebäuden. Eigenschaften • Reiheneinbaugerät zur intelligenten Optimierung des Energieverbrauchs \n• Integration von Speicher, Photovoltaik, Wallbox und Smart Home möglich \n• Visualisierung der Energieflüsse per App \n• Ausgestattet mit Überlastschutz und Lastmanagement \n• Intelligentes Energiemanagement für effiziente Steuerung Lieferumfang • 1 x Energiemanagement Controller flow XEM470 (XEM470)577,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **

Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
GoodWe EzManager3000 Energiemanagement-SystemGoodWe EzManager3000 – die intelligente Steuerzentrale für dein ZuhauseDer GoodWe EzManager3000 vernetzt Solaranlage, Batteriespeicher, Wallbox, Wärmepumpe und weitere Verbraucher zu einem intelligenten Energiesystem. Passende GoodWe-Geräte findest du in unserer Hybridwechselrichter-Kollektion.Deine Vorteile auf einen BlickSenkt deine Stromkosten automatisch – die KI plant Laden und VerbrauchPV-Anlage, Speicher, Wallbox und Wärmepumpe in einer App steuernNutzt dynamische Stromtarife und sogar negative StrompreiseErfüllt §14a EnWG & RCR – Voraussetzung für reduzierte NetzentgelteEinfach nachrüstbar: passt zu den meisten GoodWe-Geräten & Shelly-SteckernDie wichtigsten Funktionen im ÜberblickAlle Energiegeräte in einer AppÜber die SEMS+ App behältst du dein gesamtes Energiesystem im Blick und steuerst es zentral. Der EzManager3000 integriert Solarenergie, Speicher, EV-Ladegeräte, Wärmepumpen und herkömmliche Verbraucher (über Shelly-Smart-Stecker) nahtlos – ideal auch für Nachrüstungen dank paralleler Unterstützung von On-Grid- und Speicher-Wechselrichtern.KI, die deine Stromrechnung senktDie integrierte KI lernt deine Erzeugung und deinen Verbrauch kennen und prognostiziert beides. In Kombination mit dynamischen Stromtarifen plant sie Laden, Entladen und Verbrauch so, dass du günstige (und sogar negative) Strompreise optimal ausnutzt. Aus Daten werden so echte Einsparungen.Zukunftssicher und normkonformDer EzManager3000 erfüllt die deutschen §14a-EnWG- und RCR-Anforderungen zur netzdienlichen Steuerung. Mit umfangreichen Schnittstellen (RS485, LAN, WLAN, Bluetooth) und den Protokollen Modbus-TCP/RTU ist er flexibel in bestehende und künftige Systeme integrierbar.Für wen eignet sich der GoodWe EzManager3000?Für Haushalte, die ihre Solaranlage, ihren Speicher und ihre Verbraucher intelligent koppeln und von dynamischen Stromtarifen profitieren möchten. Besonders sinnvoll ist er dort, wo mehrere Energiegeräte (Wallbox, Wärmepumpe, Speicher) gemeinsam gesteuert werden sollen.Lieferumfang1× GoodWe EzManager30001× Netzadapter1× Kurzanleitung199,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hager Energiemanagement Contr. XEM470Montageart=REGMax. Anzahl Zähler=3Primärenergiearten=StromSchnittstellen Datenweiterleitung=EthernetSchnittstellen Datenempfang=sonstigeNennspannung=230 VNennfrequenz=50..60 HzGehäusebreite=70 mmGeeignet für Schutzart (IP)=IP20615,15 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Primavera® Energiequelle Aroma SaunaWirkstoffe / Inhaltsstoffe / ZutatenPrimavera® Energiequelle Aroma Sauna enthält:Alkohol bio, Wasser, Lemongrass bio, Zeder, Latschenkiefer bio, Orange bio, Pfefferminze bio, Spearmint u. a.GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Primavera® Energiequelle Aroma Sauna:10–25 ml des Konzentrats mit 1 L Wasser mischen und 1–2 Schöpfkellen der Mischung auf den heißen Saunastein geben.HinweiseKann allergische Hautreaktionen verursachen. Kann vermutlich die Fruchtbarkeit beeinträchtigen. Kann vermutlich das Kind im Mutterleib schädigen. Schädlich für Wasserorganismen, mit langfristiger Wirkung. Darf nicht in die Hände von Kindern gelangen. Von Hitze, heißen Oberflächen, Funken, offenen Flammen und anderen Zündquellen fernhalten. Nicht rauchen. Behälter dicht verschlossen halten. Schutzhandschuhe / Schutzkleidung / Augenschutz / Gesichtsschutz tragen. BEI BERÜHRUNG MIT DER HAUT (oder dem Haar): Alle kontaminierten Kleidungsstücke sofort ausziehen. Haut mit Wasser abwaschen [oder duschen]. An einem gut belüfteten Ort aufbewahren. Kühl halten. Inhalt / Behälter der Problemabfallentsorgung zuführen. Primavera® Energiequelle Aroma Sauna können in Ihrer Versandapotheke www.juvalis.de erworben werden.12,67 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Hager Energiemanagement Controller flow XEM470)Einleitung Der Hager Energiemanagement Controller flow XEM470 ist ein Gerät zur Überwachung und Steuerung des Energieverbrauchs in Gebäuden. Eigenschaften • Reiheneinbaugerät zur intelligenten Optimierung des Energieverbrauchs \n• Integration von Speicher, Photovoltaik, Wallbox und Smart Home möglich \n• Visualisierung der Energieflüsse per App \n• Ausgestattet mit Überlastschutz und Lastmanagement \n• Intelligentes Energiemanagement für effiziente Steuerung Lieferumfang • 1 x Energiemanagement Controller flow XEM470 (XEM470)577,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rehm Kreiselpumpe COMPACT Energiemanagement (1419001)Einleitung Die Rehm Kreiselpumpe COMPACT Energiemanagement ist eine Pumpe, die für effizientes Energiemanagement in verschiedenen Anwendungen entwickelt wurde. Eigenschaften • Kreiselpumpe als Funktionsprinzip statt Schwingkolbenpumpe \n• Integrierter Durchflussmengensensor zur präzisen Messung \n• Temperaturüberwachung für sicheren Betrieb \n• Eingebaute Steuerung für optimiertes Energiemanagement Lieferumfang • 1 x Kreiselpumpe und Energiemanagement Rehm COMPACT (1419001)386,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.